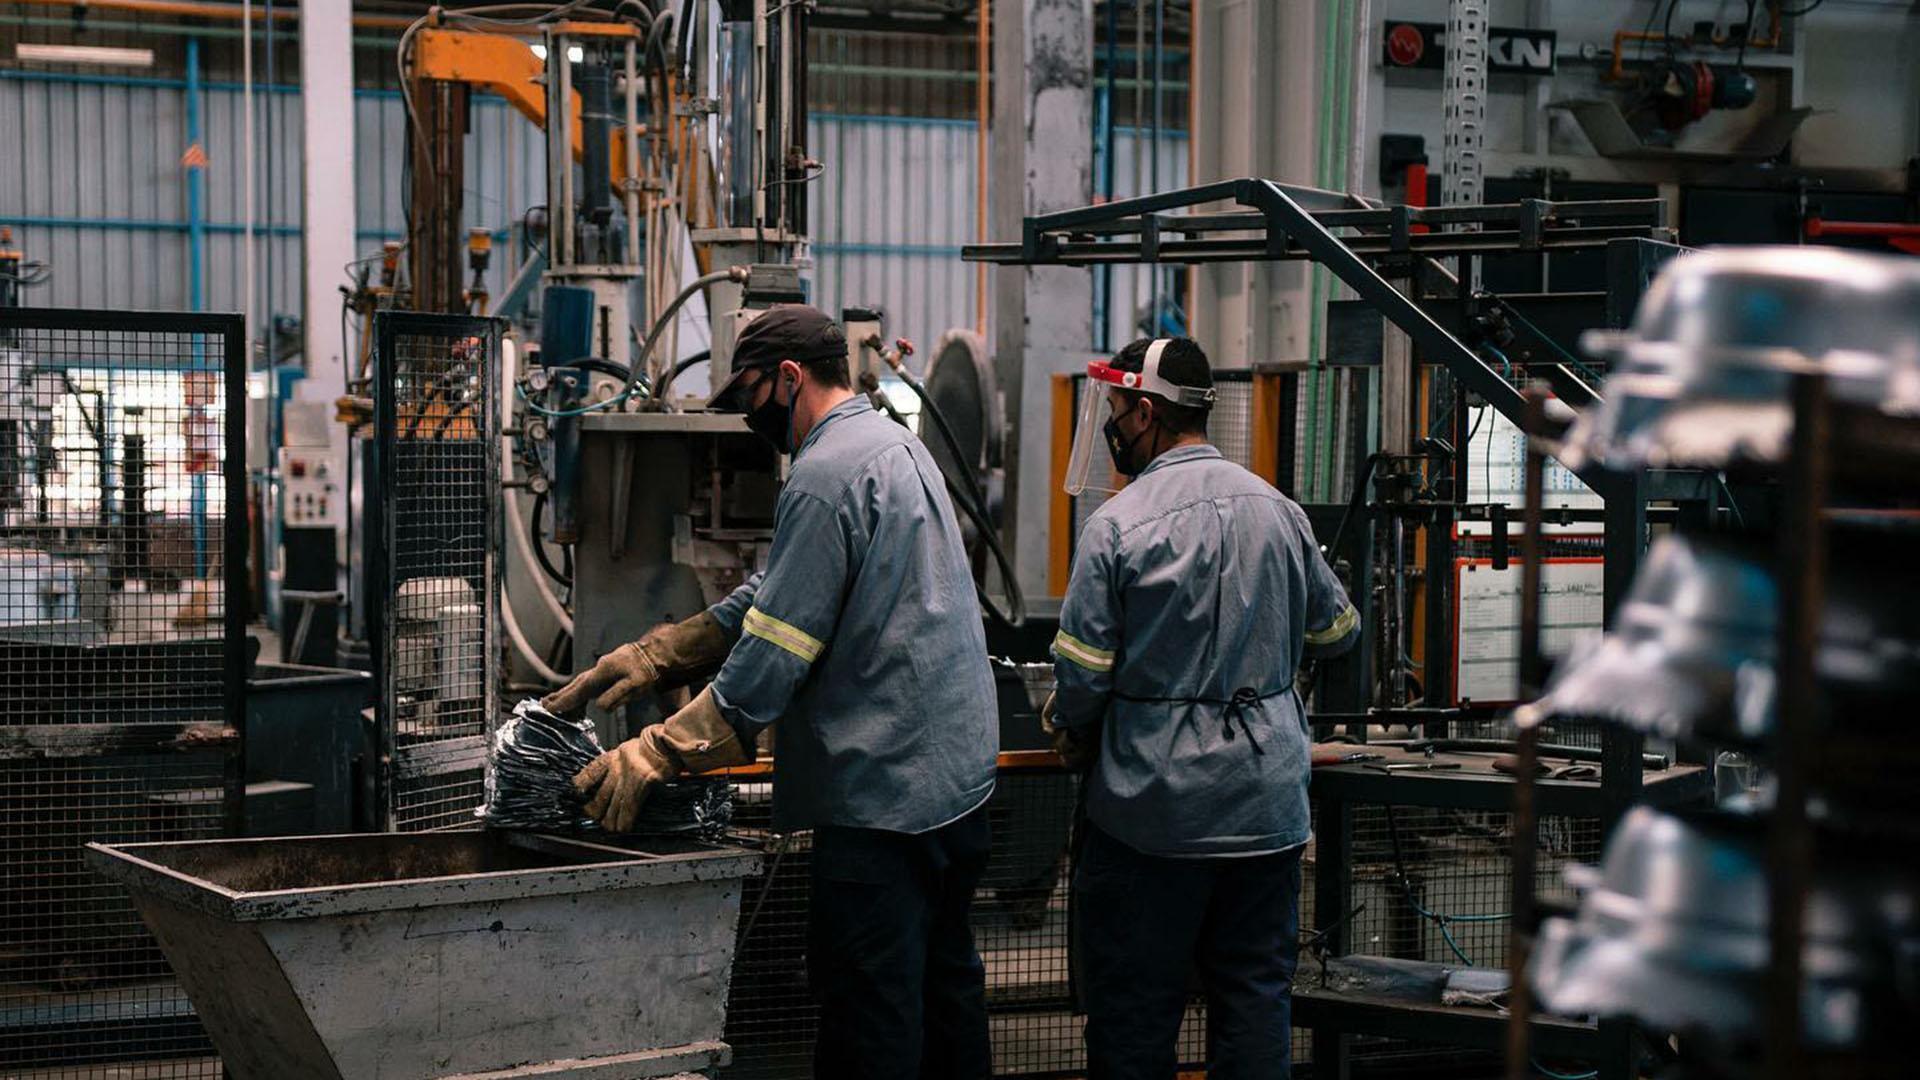
El INDEC informó que la producción manufacturera creció un 0,7% en septiembre respecto de agosto, pero cayó un 1,8% frente al mismo mes del año pasado. La recuperación de los últimos dos meses no alcanzó para compensar el fuerte desplome de julio. La debilidad del consumo y las dificultades de distintos sectores productivos mantienen las señales de alerta.
La industria manufacturera argentina terminó el tercer trimestre de 2026 con resultados negativos, pese a registrar una leve recuperación durante septiembre. Los últimos datos del Instituto Nacional de Estadística y Censos (INDEC) muestran que la actividad continúa sin recuperar los niveles anteriores al fuerte retroceso registrado a mediados de año.
Según el Índice de Producción Industrial Manufacturero (IPI), la producción creció un 0,7% mensual en septiembre, en términos desestacionalizados, después de haber avanzado un 1,9% durante agosto.
Sin embargo, ambas mejoras resultaron insuficientes para compensar la caída del 5,4% registrada en julio, por lo que el balance del tercer trimestre terminó en terreno negativo.
En la comparación con septiembre de 2025, la producción industrial retrocedió un 1,8%, acumulando tres meses consecutivos de variaciones interanuales negativas.
Los resultados reflejan las dificultades que atraviesa el sector manufacturero para consolidar una recuperación sostenida, en un contexto de debilidad del mercado interno y condiciones financieras que continúan condicionando la actividad productiva.
Una recuperación que todavía no alcanza
La evolución mensual de la industria muestra un comportamiento irregular durante los últimos meses.
Después del fuerte descenso de julio, la actividad comenzó a recuperar parte del terreno perdido en agosto y septiembre.
Sin embargo, la magnitud del retroceso inicial fue considerablemente mayor que las mejoras posteriores.
La serie desestacionalizada del INDEC se mantiene por debajo de casi todos los registros comprendidos entre julio de 2024 y junio de 2026, con la excepción de marzo de este año.
Esto significa que, aunque algunos indicadores mensuales presentan variaciones positivas, el nivel general de producción continúa siendo bajo respecto de períodos anteriores.
La situación también demuestra que una mejora mensual aislada no necesariamente representa el inicio de una recuperación sostenida.
Para que la industria consiga revertir su tendencia negativa será necesario que el crecimiento se mantenga durante varios meses y alcance a una mayor cantidad de sectores.
Los sectores que lograron mejorar en septiembre
El informe oficial muestra diferencias importantes entre las distintas ramas industriales.
Entre las actividades con mejor desempeño mensual se destacaron los textiles y las prendas de vestir, cuya producción creció un 7,4%.
También registraron una recuperación las industrias vinculadas con la madera y el papel, con un avance del 5,2%.
Por su parte, la producción de vehículos automotores aumentó un 1,1% respecto de agosto.
Estos resultados contribuyeron a sostener la mejora mensual del índice general, aunque deben interpretarse considerando las caídas previas que atravesaron varias de estas actividades.
En particular, la industria automotriz continúa enfrentando dificultades para recuperar sus niveles históricos de producción.
Por eso, los incrementos mensuales no necesariamente implican que los sectores hayan superado sus problemas de actividad.
Alimentos, combustibles y maquinaria registraron retrocesos
Mientras algunas ramas industriales mostraron una recuperación, otras continuaron en terreno negativo.
Entre los sectores que registraron caídas durante septiembre se encontraron las actividades vinculadas con alimentos, refinación de petróleo, productos químicos y plásticos.
También se observaron retrocesos en la fabricación de productos de metal, maquinaria y equipos.
La evolución de estas actividades resulta especialmente relevante porque forman parte de distintas cadenas productivas y abastecen tanto al consumo final como a otras industrias.
La producción de maquinaria y equipamiento, por ejemplo, está vinculada con las decisiones de inversión de las empresas.
Cuando las compañías reducen o postergan proyectos productivos, puede disminuir la demanda de bienes de capital y de determinados insumos industriales.
Por su parte, el comportamiento de la industria alimenticia está relacionado con factores diversos, entre ellos el consumo interno, las exportaciones, la disponibilidad de materias primas y las condiciones de cada actividad.
La comparación interanual sigue mostrando dificultades
Más allá de la recuperación mensual, el dato que refleja con mayor claridad la situación del sector es la caída del 1,8% frente a septiembre de 2025.
Se trata del tercer retroceso interanual consecutivo, una señal de que la actividad manufacturera continúa atravesando dificultades para recuperar dinamismo.
La comparación con el mismo mes del año anterior permite observar la evolución de la producción sin depender exclusivamente de las oscilaciones de corto plazo.
En este caso, el resultado negativo confirma que la recuperación registrada después de julio todavía no alcanza para revertir el deterioro de la actividad.
El escenario también presenta diferencias entre sectores, ya que algunas ramas vinculadas con la exportación o con mercados específicos pueden mostrar mejores resultados que aquellas más dependientes del consumo interno.
El consumo y el financiamiento, dos desafíos para la producción
La evolución de la industria está estrechamente relacionada con las condiciones de demanda y financiamiento de la economía.
Cuando las familias reducen sus compras, los comercios pueden disminuir sus pedidos y las fábricas enfrentan menores necesidades de producción.
Al mismo tiempo, las dificultades para acceder al crédito o las tasas de interés elevadas pueden llevar a las empresas a postergar inversiones, limitar la incorporación de maquinaria o reducir sus necesidades de capital de trabajo.
En los últimos meses, distintos indicadores económicos mostraron señales de debilidad en el consumo y la inversión.
La combinación de estos factores plantea desafíos para la recuperación industrial, especialmente entre las pequeñas y medianas empresas que dependen del mercado interno.
Sin embargo, el desempeño de cada actividad también está condicionado por sus costos, la competencia de productos importados, la demanda externa y las características de su estructura productiva.
Qué significa este escenario para La Pampa
La evolución de la industria nacional también resulta relevante para las economías provinciales.
En La Pampa, numerosas actividades están vinculadas con la transformación de materias primas agropecuarias, la producción de alimentos, la metalmecánica y los servicios destinados al sector productivo.
Una recuperación industrial sostenida puede favorecer la demanda de insumos, equipamiento, transporte y servicios asociados.
En cambio, cuando la actividad manufacturera nacional permanece debilitada, las empresas vinculadas con estas cadenas pueden enfrentar mayores dificultades para ampliar su producción o desarrollar nuevas inversiones.
La situación adquiere especial importancia para las pequeñas y medianas empresas, que tienen un papel significativo en la generación de empleo y en la actividad económica de las localidades pampeanas.
No obstante, los datos nacionales no permiten establecer automáticamente cuál fue la evolución específica de la industria provincial. Para ello se necesitan indicadores locales y sectoriales.
El último trimestre comienza con interrogantes
Los resultados de septiembre muestran que la industria argentina consiguió recuperar una parte de la producción perdida durante julio, pero todavía permanece lejos de consolidar un proceso sostenido de crecimiento.
La evolución del último trimestre dependerá de factores como la recuperación del consumo, las condiciones de financiamiento, la inversión productiva y el comportamiento de los mercados externos.
También será importante observar si las mejoras mensuales comienzan a extenderse hacia sectores que todavía registran caídas.
El balance del tercer trimestre deja una señal clara: la actividad industrial continúa mostrando dificultades estructurales y una recuperación desigual entre ramas.
Aunque septiembre terminó con una mejora mensual del 0,7%, la caída interanual del 1,8% y el resultado negativo del trimestre confirman que la industria argentina todavía no logra dejar atrás su etapa de debilidad.

Comentarios de las entradas (0)