La última encuesta del INDEC revela que el 52,7% de las empresas industriales identifica la falta de demanda interna como su principal obstáculo. Las expectativas de producción y empleo siguen siendo negativas para los próximos tres meses. En contraste, supermercados y mayoristas esperan una recuperación de las ventas hacia fin de año.
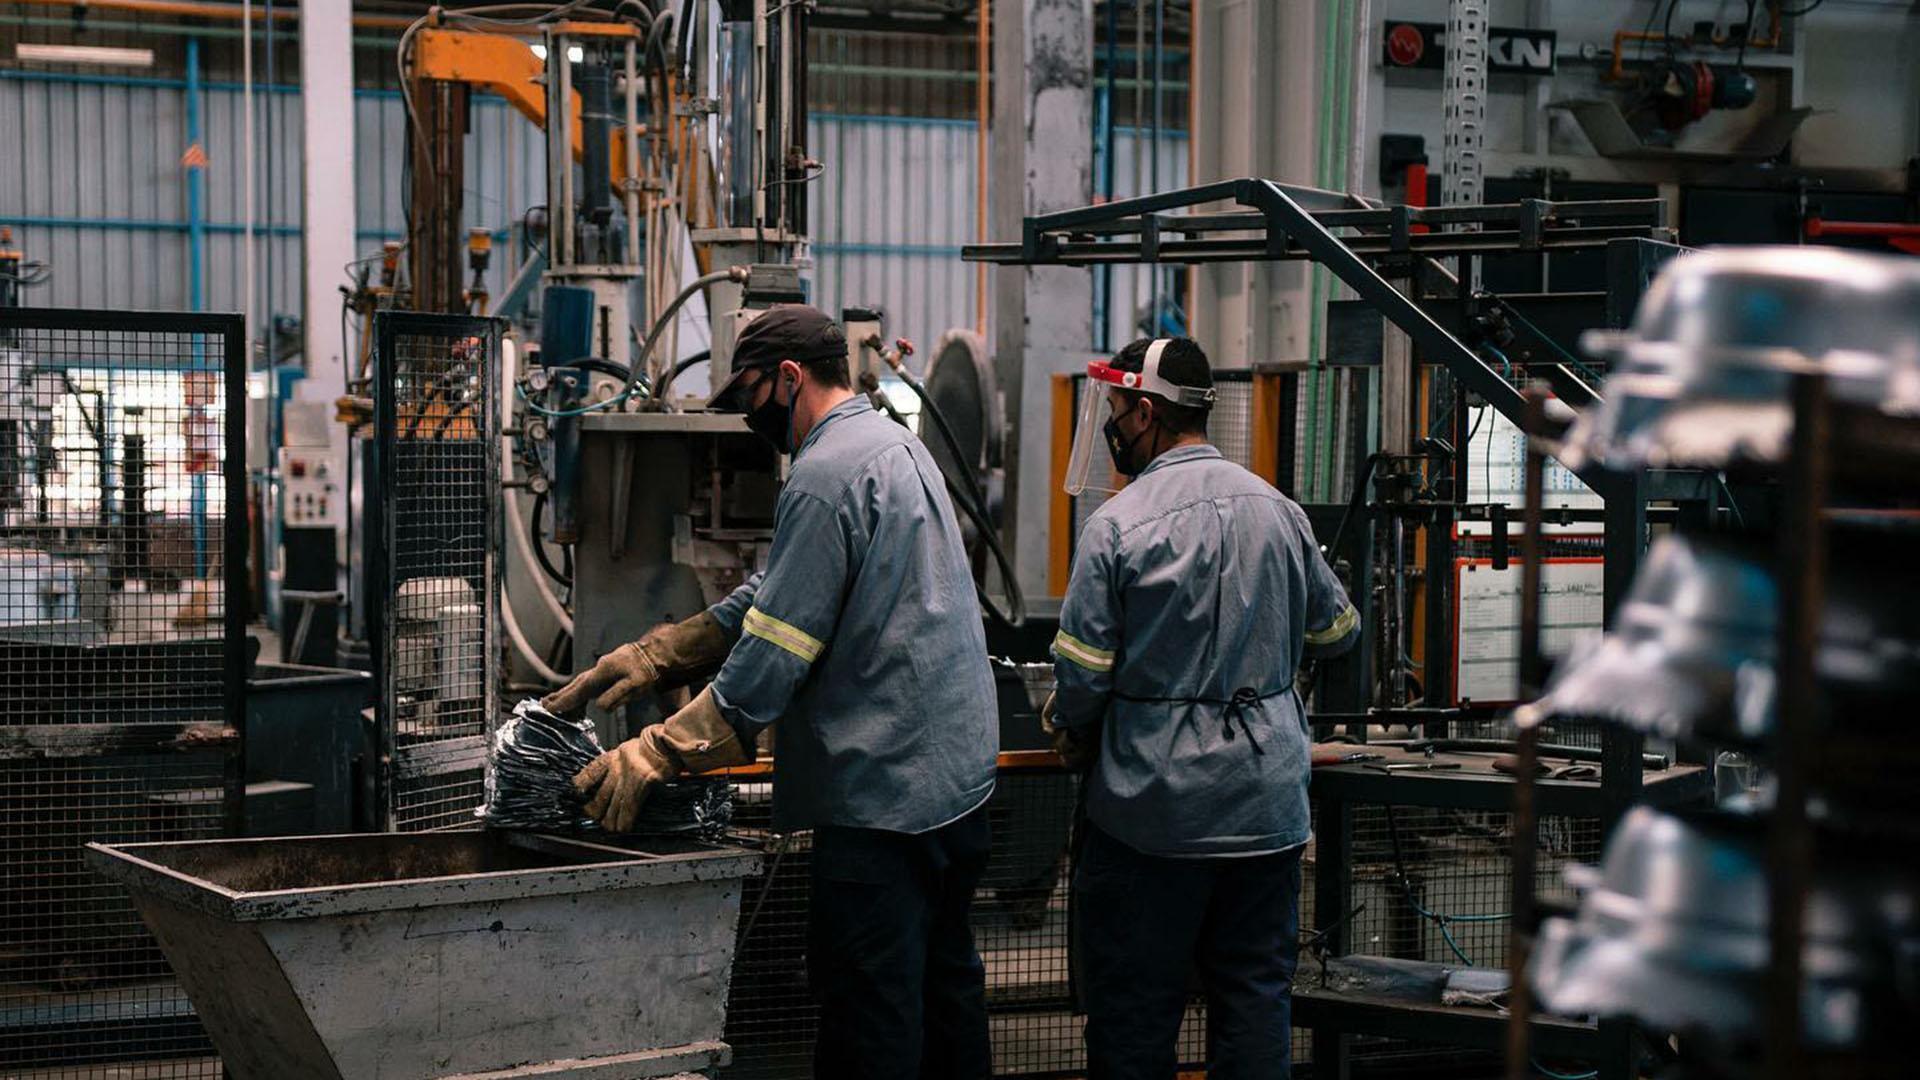
La industria manufacturera argentina continúa atravesando un escenario de dificultades, con una demanda interna debilitada, niveles de pedidos inferiores a los habituales y expectativas desfavorables para los próximos meses.
Según la Encuesta de Tendencia de Negocios del Instituto Nacional de Estadística y Censos (INDEC), correspondiente a octubre de 2026, el Indicador de Confianza Empresarial de la industria manufacturera se ubicó en -20%, reflejando el predominio de evaluaciones negativas entre los empresarios del sector.
El relevamiento también muestra diferencias entre la industria y el comercio. Mientras las fábricas anticipan un período de cautela y posibles recortes de actividad, supermercados y autoservicios mayoristas mantienen expectativas moderadamente favorables para el cierre del año y el comienzo de 2027.
La falta de ventas es el principal problema de las fábricas
El deterioro de la demanda aparece como el principal condicionante de la actividad industrial.
El 52,7% de las empresas consultadas señaló a la debilidad del mercado interno como el obstáculo más importante para incrementar la producción.
En segundo lugar se ubicó la competencia de productos importados, mencionada por el 11,3% de los establecimientos.
La incertidumbre económica fue identificada por el 6,9% de las firmas, mientras que el 4,2% señaló dificultades de financiamiento.
La evaluación de la situación actual también refleja un panorama desfavorable: apenas el 5,4% de los industriales calificó el momento como bueno, frente a un 27,4% que lo consideró malo. El 67,2% restante lo describió como normal.
Estos resultados muestran que las dificultades para producir están estrechamente vinculadas con la capacidad de consumo del mercado interno.
Casi la mitad de las empresas tiene menos pedidos de lo habitual
La debilidad de las ventas también se refleja en las órdenes de compra que reciben las fábricas.
Durante octubre, el 49,9% de los establecimientos industriales informó que su cartera de pedidos se encontraba por debajo de los niveles habituales para esa época del año.
Solamente el 4,2% registró pedidos superiores a lo normal.
En el sector exportador, el panorama tampoco fue favorable: el 35,5% de las empresas que comercializan productos en el exterior señaló que sus pedidos externos se encontraban por debajo de los valores habituales.
La combinación de una demanda interna debilitada y un mercado exportador sin señales generalizadas de recuperación limita las posibilidades de expansión de la actividad manufacturera.
Las perspectivas de producción siguen siendo negativas
Las expectativas para el trimestre comprendido entre noviembre de 2026 y enero de 2027 mantienen un predominio de la cautela.
El 24,1% de los industriales prevé reducir su producción durante los próximos tres meses, mientras que el 12,8% espera aumentarla.
La mayoría, un 63,1%, considera que el nivel de actividad permanecerá sin modificaciones.
Las proyecciones sobre la demanda interna también resultan desfavorables.
El 28,3% de las empresas anticipa una disminución de los pedidos locales, frente a un 12,5% que espera una mejora.
Los resultados no anticipan una recuperación generalizada de la actividad industrial en el corto plazo.
Preocupación por el empleo y las horas de trabajo
El escenario de menor actividad comienza a reflejarse en las decisiones que las empresas evalúan adoptar respecto de sus trabajadores.
Según la encuesta, el 16,4% de los industriales prevé reducir su plantilla de personal durante el trimestre noviembre-enero, mientras que solamente el 5,6% contempla incorporar empleados.
En cuanto a la carga horaria, el 18,8% de las empresas anticipa una disminución de las horas trabajadas por el personal de planta.
En contraste, apenas el 5,7% proyecta incrementar las horas de trabajo.
Estas respuestas representan expectativas empresariales y no despidos o reducciones de jornada ya concretados. Sin embargo, constituyen una señal de preocupación sobre la evolución del empleo industrial.
La falta de pedidos y las perspectivas de producción condicionan tanto las posibilidades de contratación como la utilización de la capacidad productiva existente.
Supermercados y mayoristas esperan una mejora hacia fin de año
El panorama del comercio presenta diferencias respecto de la industria.
Aunque las ventas actuales siguen mostrando dificultades, las empresas del sector tienen expectativas más favorables para los próximos meses.
El Indicador de Confianza Comercial se ubicó en 0,4% durante octubre, un resultado apenas positivo, sostenido principalmente por las previsiones sobre la actividad futura.
En la evaluación de la situación comercial actual, el 33,3% de los supermercados y autoservicios mayoristas calificó las ventas como malas, mientras que solamente el 4,8% las consideró buenas.
Sin embargo, de cara al trimestre noviembre de 2026-enero de 2027, el 31% de los establecimientos espera una mejora de su actividad.
Otro 63,1% considera que las ventas se mantendrán estables y solamente el 6% anticipa un deterioro.
Las expectativas positivas están vinculadas, en parte, con la estacionalidad de las compras de fin de año.
El comercio también señala la debilidad del consumo
A pesar de sus mejores perspectivas, los supermercados y mayoristas coinciden con la industria en identificar a la demanda como el principal obstáculo para crecer.
El 61,9% de las empresas comerciales mencionó la falta de compradores como su principal limitación.
En segundo lugar aparecen los costos laborales, con el 21,4%, seguidos por el costo del financiamiento, señalado por el 8,3%.
Otro dato relevante está relacionado con las expectativas de precios.
Más del 66% de las firmas comerciales prevé aumentos en los precios promedio de venta durante los próximos tres meses.
Este resultado indica que, incluso ante una eventual mejora de las ventas, los comerciantes esperan que continúen los ajustes de precios en las góndolas.
Dos sectores con expectativas diferentes
Los resultados del INDEC muestran una economía productiva atravesada por la debilidad del consumo, aunque con perspectivas diferentes según la actividad.
En la industria, la caída de los pedidos y las expectativas de menor producción mantienen un escenario de incertidumbre, con posibles consecuencias sobre el empleo y las horas trabajadas.
En el comercio, en cambio, las empresas esperan que las compras de fin de año contribuyan a mejorar las ventas, aunque reconocen que la demanda continúa siendo insuficiente.
La recuperación del mercado interno aparece como el factor común para ambos sectores. Sin una mejora sostenida de las ventas, las posibilidades de incrementar la producción, incorporar trabajadores y consolidar una reactivación económica seguirán condicionadas.
Comentarios de las entradas (0)